
行业观察 · 电源与电池 · 2026.11
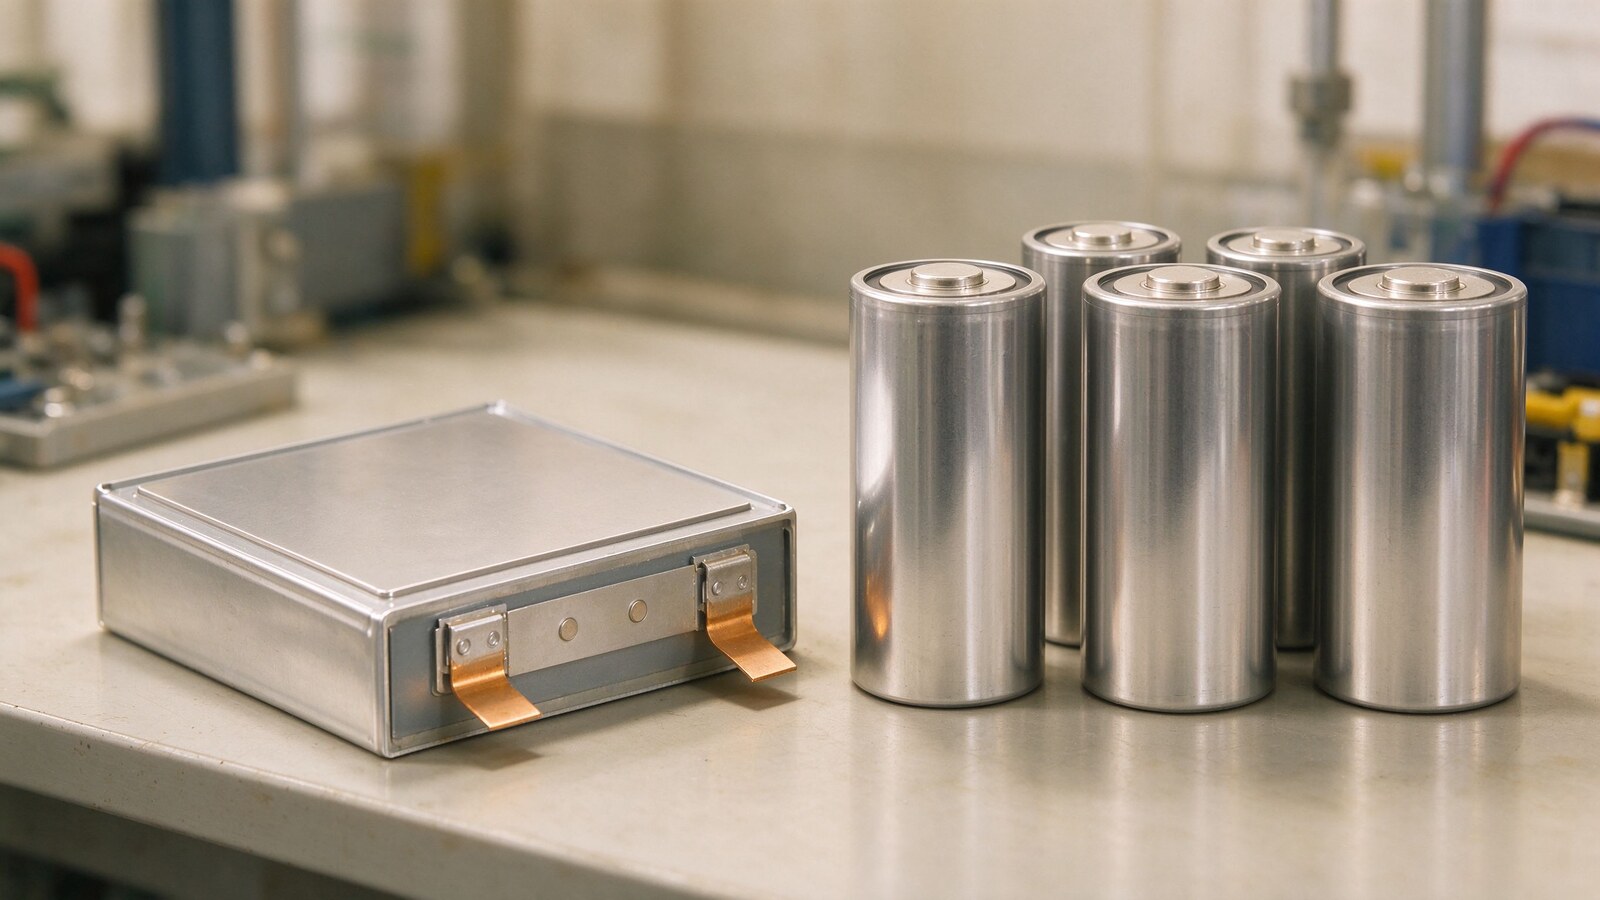
2026年的电池路线没有单一答案。钠电开始进入特定车型和储能场景,固态电池仍以样品和示范为主,LFP继续守住成本和安全的基本盘。路线分化,意味着选型要回到具体场景。
SECTION 01
钠电找到自己的场景
钠资源丰富、低温性能较好,让钠电在入门车型、两轮车和部分储能场景有吸引力。但能量密度仍是短板。
钠电更适合对成本敏感、对体积不敏感的场景。把它硬塞进高端长续航车型,反而会放大劣势。
SECTION 02
固态电池要跨过工程化
固态电池的实验室样品已经出现,但界面阻抗、循环寿命和制造良率仍需要工程验证。2026年更多是示范和小批量。
材料体系没有统一,硫化物、氧化物和聚合物各有问题。设备、工艺和供应链都要重新建立。
SECTION 03
LFP的竞争转向系统能力
LFP的成本和安全优势仍然明显。竞争从电芯本身转向Pack结构、热管理和BMS策略。
储能场景更看重循环寿命和全生命周期成本。电芯一致性、热失控防护和回收体系,决定项目收益。
电池路线不会只剩一种。真正的竞争力,是把材料特性、系统设计和应用场景匹配起来。
资料来源:公开行业资料、厂商技术白皮书与展会公开信息,2026-11。本文为行业信息整理与观察,不构成采购或投资建议。
关注「鹏城商务通」
企业主页 · 电子名片 · 产品发布,一站连接客户


