
行业观察 · 电子元器件 · 2026.11
11月的存储市场,出现了两个听起来矛盾的消息:一边是原厂继续释放涨价信号,一边是消费级产品并没有同步跟涨。涨价不是“全线普涨”,而是一次由AI引发的结构性重分配。
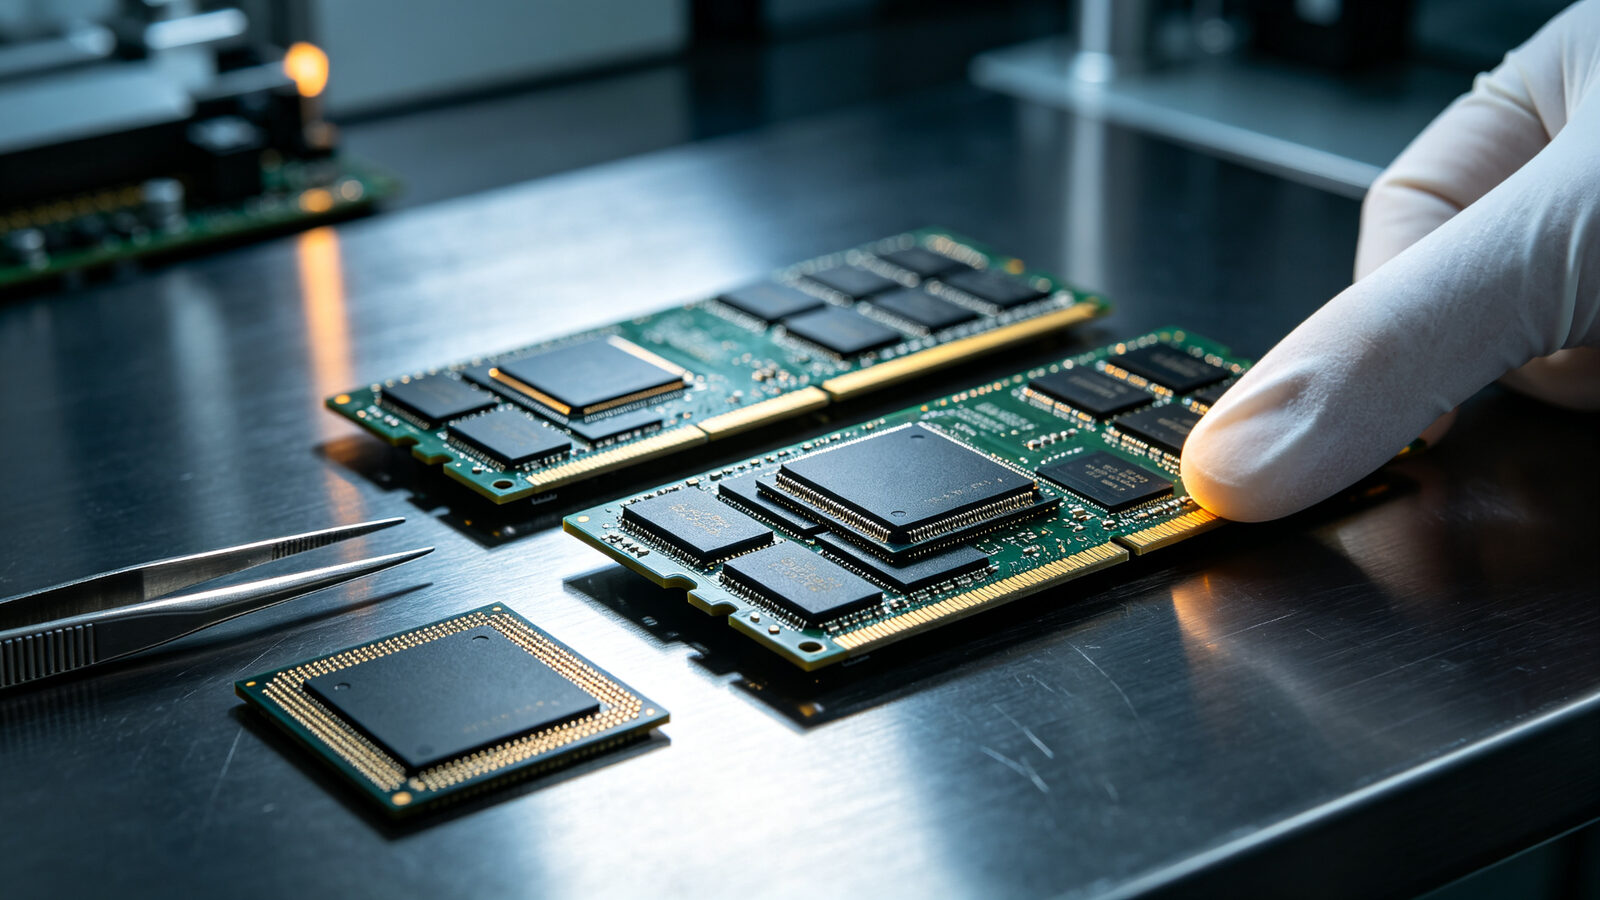
场景示意图,不指代具体人物或品牌。
SECTION 01涨的是企业级,不完全是消费级
财联社11月12日的报道判断,存储涨价潮仍将延续,短期难以缓解,但不同下游市场的需求已经出现分化。新浪财经11月11日进一步提到,原厂第四季度的官方价格只是小幅上行,涉及型号仍以企业级存储为主,消费级产品并未出现同步调涨的明确信号。
渠道端的感受则更直接。有海力士代理商对媒体表示“每天都在涨”,价格按省代每周调整,再逐级传导到下游;二手盘的回收价上行,也在推高整体报价。企业级SSD、HBM、服务器DRAM被云厂商用长期协议锁定产能,现货市场几乎没有多余货源。
这与上一轮“缺芯”不同。消费级NAND和通用DRAM的需求并不算旺,但它们能分到的先进产能正在变少。于是出现了一个典型的结构性市场:企业级价格坚挺,消费级时有分化,任何一颗料号的交期都可能突然拉长。
SECTION 02AI不只抢存储,还在抢封测
把视线从存储移开,传统芯片同样感受到了产能紧张。36氪梳理六家模拟芯片巨头的财报电话会时提到,Microchip的部分标准产品交期已从4—8周拉长到6—32周;恩智浦约80%的产品交期超过16周,而一年前这一比例只有约25%。
原因并不复杂:AI客户把先进封装、测试资源大量吸走,传统芯片即使前道晶圆顺利产出,也可能卡在后道。英飞凌在2026年已经两次上调部分功率产品价格;Microchip在8月中旬完成一轮调价,并判断晶圆代工与封测供应商可能在2027年1月继续涨价。
这也是为什么“存储涨价”会外溢成“元器件全面趋紧”。电源管理、MCU、功率器件、连接器、被动元件,很多都共享同一批封测与材料资源。只要AI数据中心的投资继续,紧缺就会沿着产能链条传导。
SECTION 03采购策略正在被重写
过去两年,元器件采购的关键词是“去库存、压价格”。到了2026年底,这套方法正在失效。比价仍然重要,但交付确定性变成了第一优先级。
- 用长协换确定性 对不可替代的主芯片、存储颗粒,提前给出6—12个月滚动预测,能锁量的尽量锁量,而不是等缺料再追现货。
- 双供与替代料 关键料号至少准备一个验证过的替代方案;替代不是改BOM那么简单,要提前做小批验证和可靠性测试。
- 库存分层 安全库存只留给停线风险最高的料号,通用料保持低库存,避免把现金压在贬值速度快的品类上。
- 报价有效期缩短 在合同里加入价格调整机制,报价单明确有效期,减少“签了单却拿不到货”的纠纷。
- 来料检测 越是缺货,越要防翻新料、拆机料和假冒料。外观、标识、电性、X-Ray抽检,一个都不能省。
“低价不再是唯一指标,交付确定性才是。”
对中小采购方来说,最危险的不是价格高,而是“以为能拿到货”。在结构性缺货的市场里,稳定的供应商关系、透明的交期反馈,比每颗料便宜几分钱更有价值。
资料来源:财联社 2026-11-12;新浪财经 2026-11-11;经济日报《当AI“吞噬”内存》2026-11-01;36氪《模拟芯片六巨头,透露行业新风向》2026-11-16。
本文为行业信息整理与观察,不构成采购或投资建议。数据口径以原机构发布为准。
关注「鹏城商务通」
企业主页 · 电子名片 · 产品发布,一站连接客户


